Не хватает денег до зарплаты: что делать сейчас и как выйти из круга
Если деньги заканчиваются за неделю до получки, дело почти никогда не в размере зарплаты. Дело в том, в каком порядке уходят деньги и видно ли заранее, что их не хватит. Ниже план на ближайшие дни, как дожить до зарплаты без займов и как за 2–3 получки выйти из этого круга.
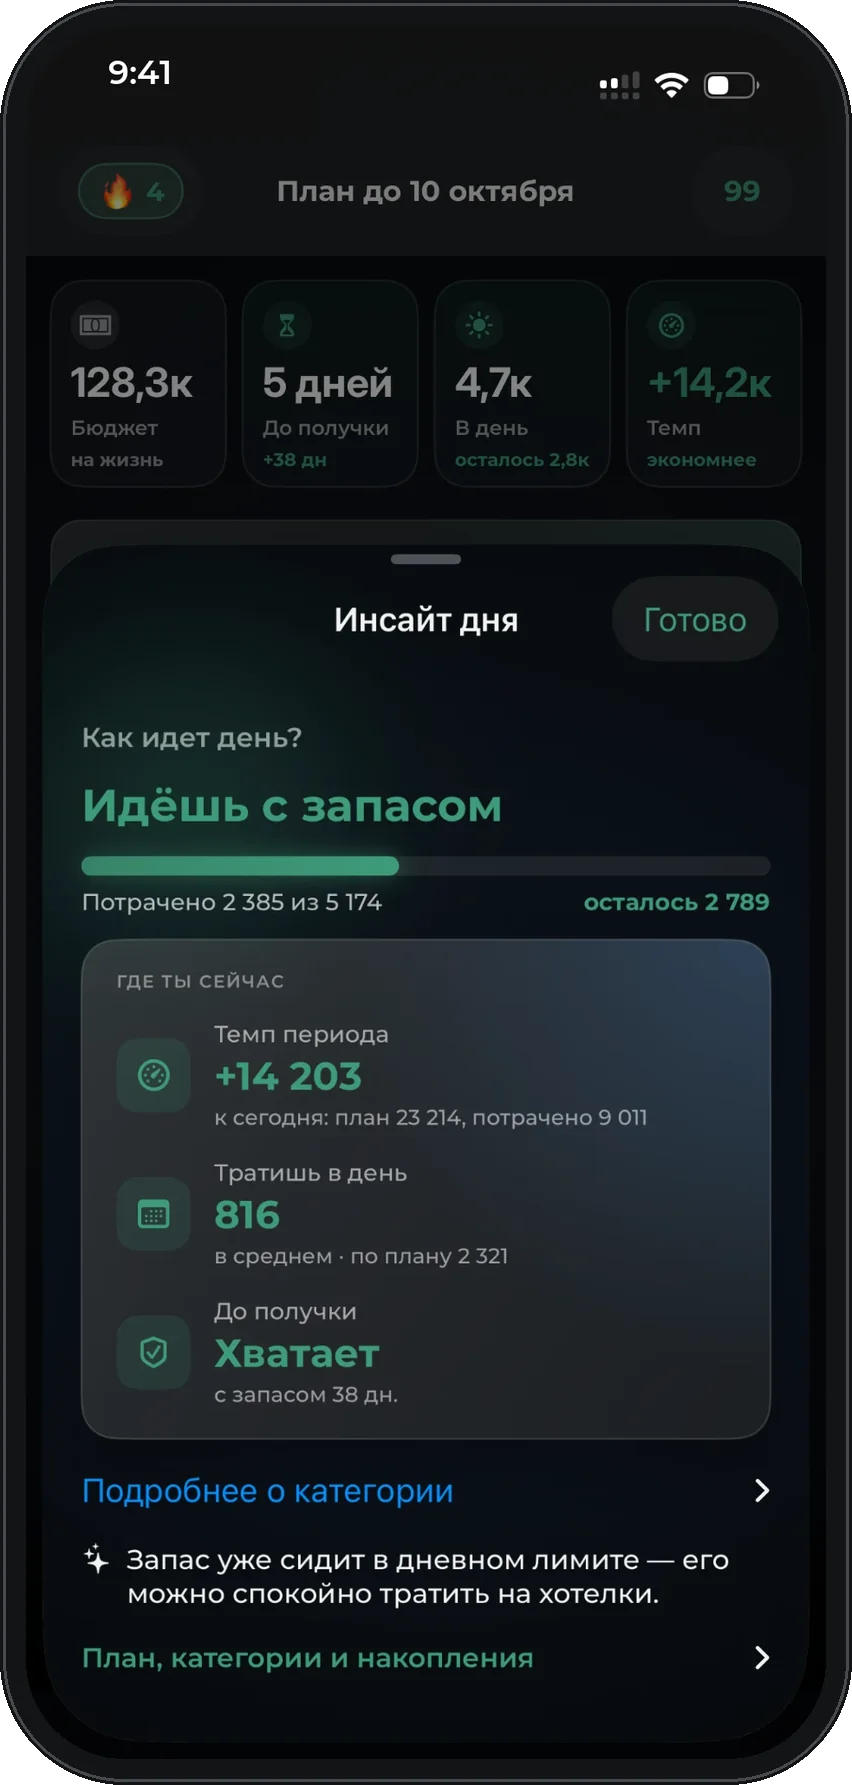
Кубыш показывает, хватит ли до зарплаты
- Бюджет на сегодня и запас в днях до следующей получки
- Темп периода: заранее видно, хватит ли денег до конца
- После каждой траты бюджет на завтра пересчитывается сам
- Траты скриншотом из банка, подключать банк не нужно
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать бюджет на день
Что сделать сегодня, если денег не хватает до зарплаты
Первое: посчитайте, а не гадайте. Тревога растет от неизвестности, а не от суммы. Откройте банковское приложение и выпишите три числа: сколько денег сейчас на всех картах и счетах, сколько дней до следующей получки и какие платежи обязательно спишутся до нее.
Второе: отделите то, что нельзя пропустить. Аренда, платеж по кредиту, коммунальные услуги, связь, проезд до работы. Просрочка по этим платежам обходится дороже любой экономии: штрафы, пени, испорченная кредитная история.
Третье: разделите остаток на дни. Деньги минус обязательное, деленные на дни до получки, это бюджет на день. Даже если он получился маленьким, это лучше, чем тратить вслепую и обнаружить ноль за три дня до зарплаты.
Четвертое: проверьте, что можно перенести. Подписки, которые продлятся до получки, плановые покупки, встречи с тратами. Перенести не значит отказаться. Это значит сдвинуть на период, когда деньги будут.
Пример: 9 дней до зарплаты и 14 000 ₽ на карте
| Строка | Сумма |
|---|---|
| На картах сейчас | 14 000 ₽ |
| Коммунальные услуги | 4 200 ₽ |
| Проезд до работы | 1 300 ₽ |
| Связь и интернет | 900 ₽ |
| Обязательное до получки | 6 400 ₽ |
| Остается на жизнь | 7 600 ₽ |
| Бюджет на день, 9 дней | 844 ₽ |
844 ₽ в день на еду, бытовые мелочи и непредвиденное. Немного, но это честная цифра, с которой можно планировать. Например, купить продукты на неделю за 3 500 ₽ и оставить по 450 ₽ в день на остальное.
Если бюджет на день получился меньше, чем нужно на еду, проблема не в тратах этой недели, а в плане всего периода. Как его пересобрать, разобрано ниже.
Как дожить до зарплаты без займов
Продукты. Одна закупка на неделю по списку вместо ежедневных заходов в магазин. Ежедневные заходы почти всегда дороже: к хлебу добавляется то, что лежит у кассы.
Доставка и такси. На эти дни переходите на самовывоз и общественный транспорт. Не навсегда, а до получки.
Кешбэк и баллы. Проверьте бонусы в банке, магазинах и на маркетплейсах. Иногда там лежит несколько тысяч, которые можно потратить на продукты.
Возврат и продажа. Вещи, которые можно вернуть в магазин или продать на сайте объявлений: ненужная техника, одежда с бирками, подарки, которые не пригодились.
Долги вам. Если кто-то должен вам денег, сейчас хорошее время мягко напомнить.
Разговор с банком. Если не получается внести платеж по кредиту, позвоните в банк до даты платежа. Банки охотнее идут навстречу, когда клиент обратился заранее, а не после просрочки.
Почему не стоит брать займ до зарплаты
Займ до зарплаты выглядит как маленькая сумма на несколько дней. Но ставка по таким займам в пересчете на год измеряется сотнями процентов. Главная проблема даже не в переплате, а в том, что в день получки долг нужно вернуть, и на новый период денег снова не хватает. Так появляется круг: займ, получка, возврат, снова займ.
Кредитная карта с льготным периодом безопаснее, но работает по той же логике. Если закрывать ее из следующей зарплаты, новый период начинается с дефицита. Пользуйтесь ей, только если точно знаете, из каких денег вернете долг.
Если займы уже стали привычкой, на Госуслугах можно установить самозапрет на кредиты и займы. Он не решает проблему денег, но убирает самый дорогой выход из нее.
Почему деньги заканчиваются раньше зарплаты
Бюджет считается по календарю, а не по получкам. Зарплата приходит 25-го, аванс 10-го, а траты мы мысленно считаем «за месяц». В первые дни после получки кажется, что денег много, а к концу периода внезапно мало.
Обязательные платежи не отложены заранее. Аренда или кредит списываются в середине периода, и только тогда становится видно, сколько на самом деле было свободных денег.
Мелкие траты не видны. Кофе, доставка, подписки, такси по 300–500 ₽ в моменте ничего не значат, а за две недели складываются в 10–15 тысяч.
Нет резерва. Любая внеплановая трата, будь то сломанный телефон, лекарства или подарок, сразу пробивает бюджет, потому что ее нечем покрыть.
Размер зарплаты влияет меньше, чем кажется. В нашем опросе людей с регулярным доходом самой частой проблемой оказалось «тратил больше, чем планировал», и она встречалась при любой зарплате.
Шаги: как выйти из круга за 2–3 зарплаты
- В день ближайшей получки сначала оплатите или отложите все обязательные платежи до следующей получки.
- Если есть долги до зарплаты, закройте первым самый дорогой, а не самый маленький.
- Отложите небольшой резерв, даже 3–5% дохода. Цель первых месяцев: 5–10 тысяч, которые закрывают последнюю неделю без займа.
- Остаток разделите на дни до следующей получки и сверяйтесь с этой цифрой каждый день.
- Аванс и зарплату считайте отдельными периодами: у каждого свои платежи и свой бюджет на день.
- В конце периода посмотрите, на что ушло больше всего, и выберите одну категорию, которую будете держать в рамках. Одну, а не все сразу.
Как заранее понять, что денег не хватит
Самый полезный навык здесь: видеть дефицит не в последний день, а за 1–2 недели. Для этого достаточно сравнивать темп трат с планом. Если за первые 5 дней периода потрачено 40% денег на жизнь, к концу их не хватит, даже если сейчас на карте много.
Вручную это считается так. Деньги на жизнь, деленные на дни периода, дают плановую сумму в день. Фактические траты с начала периода, деленные на прошедшие дни, дают ваш темп. Если темп выше плана, бюджет на оставшиеся дни нужно уменьшить уже сейчас, пока это несколько сотен рублей в день, а не вся последняя неделя.
Кубыш делает это сам. После каждой траты он пересчитывает бюджет на завтра, показывает запас в днях до получки и темп периода. Если к концу периода денег не хватает, это видно сразу, а не 23-го числа.
Когда проблема не в тратах
Если после всех шагов бюджет на день все равно меньше, чем нужно на еду и проезд, проблема в соотношении дохода и обязательных платежей. Когда обязательные платежи забирают больше 60–70% дохода, учет трат сам по себе не поможет.
В этом случае стоит пересмотреть крупные статьи: рефинансировать кредит под меньшую ставку, обсудить сроки с арендодателем, пересобрать тарифы связи и подписки. Иногда честный вывод в том, что нужен дополнительный доход. Это нормальный вывод, а не поражение.
Если долги растут быстрее, чем вы их гасите, обратитесь за бесплатной консультацией по финансовой грамотности или к специалисту по долгам. Чем раньше, тем больше вариантов.
Частые вопросы
Что делать, если не хватает денег до зарплаты?
Посчитайте деньги до получки, вычтите обязательные платежи и разделите остаток на дни. Перенесите необязательные траты, используйте кешбэк и баллы, не берите займы до зарплаты. В следующую получку сначала оплатите обязательное и отложите небольшой резерв.
Как дожить до зарплаты, если осталось мало денег?
Купите продукты на неделю по списку, на эти дни откажитесь от доставки и такси, проверьте баллы и кешбэк, верните или продайте ненужные вещи. Главное, знать сумму на день и сверяться с ней.
Почему деньги заканчиваются раньше зарплаты?
Чаще всего бюджет считается по календарю, а не по получкам, обязательные платежи не отложены заранее, а мелкие траты не видны. Размер зарплаты влияет меньше, чем кажется.
Стоит ли брать займ до зарплаты?
Лучше нет. Ставки по таким займам в пересчете на год измеряются сотнями процентов, а в день получки долг нужно вернуть, и денег на новый период снова не хватает.
Сколько нужно отложить, чтобы не было дефицита перед зарплатой?
Резерв размером с недельные траты, обычно 5–15 тысяч рублей, закрывает последнюю неделю. Дальше его можно наращивать до подушки безопасности в 3–6 месяцев обязательных расходов.
Как распределить зарплату, чтобы хватало до следующей?
В день получки сначала обязательные платежи до следующей получки, потом резерв и цели, а остаток на жизнь делите на дни. Аванс и зарплату считайте отдельными периодами.
Есть ли приложение, которое показывает, хватит ли денег до зарплаты?
Кубыш для iPhone показывает бюджет на сегодня, запас в днях до следующей получки и темп трат. Первый период до получки бесплатный, подключать банк не нужно.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-15. Не является индивидуальной финансовой рекомендацией.