Финансовая подушка безопасности: размер, как накопить и где хранить
Финансовая подушка это запас денег на случай потери дохода или крупной непредвиденной траты. Разбираем, какой размер нужен именно вам, как собрать подушку с обычной зарплаты и где ее держать.
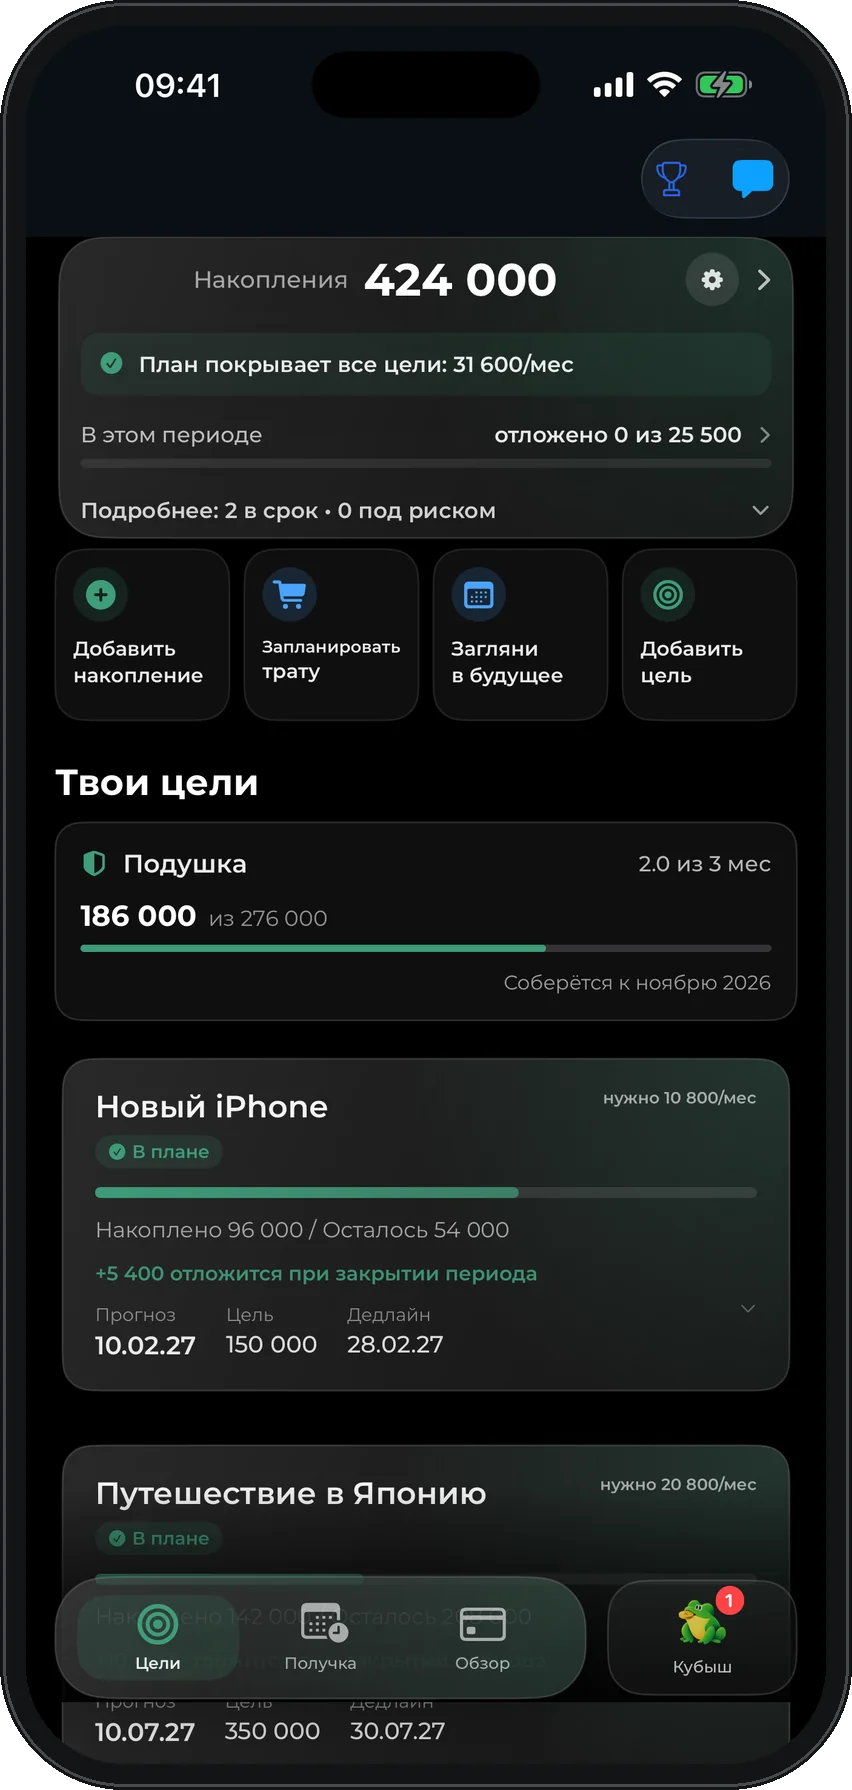
Кубыш: цели с датами
- Несколько целей на одном счете по приоритету
- Сумма в месяц и дата для каждой цели
- С каждой получки предлагает, сколько отложить
- Подбирает вклады и накопительные счета под сроки целей
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать резерв
Это ориентир по введённым расходам, а не индивидуальная финансовая рекомендация.
Зачем нужна финансовая подушка
Подушка защищает от трех ситуаций: потеря работы, болезнь и крупная внезапная трата, например ремонт машины или зубов. Без запаса такие события превращаются в кредит под высокий процент.
Есть и второй эффект, менее заметный: спокойствие. Человек с подушкой принимает решения о работе и деньгах без паники, потому что знает, что несколько месяцев продержится.
Какой размер подушки нужен
Считайте от обязательных расходов, а не от дохода: аренда или ипотека, кредиты, коммунальные услуги, связь, еда, проезд. Развлечения в подушку не входят.
| Расходы в месяц | Подушка 3–6 мес. |
|---|---|
| Обязательные расходы 30 000 ₽ | 90 000–180 000 ₽ |
| Обязательные расходы 45 000 ₽ | 135 000–270 000 ₽ |
| Обязательные расходы 60 000 ₽ | 180 000–360 000 ₽ |
3 месяца достаточно, если работа стабильная и в семье два дохода. 6 месяцев нужно, если доход один, есть кредиты или иждивенцы, а работу в вашей сфере ищут долго.
Шаги: как накопить финансовую подушку
- Посчитайте обязательные расходы за месяц и умножьте на 3. Это первая цель.
- Откройте отдельный накопительный счет только для подушки.
- В день каждой получки переводите туда фиксированную сумму, хотя бы 5–10% дохода.
- Направляйте на подушку премии, налоговые вычеты и часть прибавок.
- Дойдя до 3 месяцев, решите, наращивать ли до 6 или переходить к другим целям.
- Если пришлось взять из подушки, восстановите ее в первую очередь.
Сколько времени займет
При обязательных расходах 40 000 ₽ подушка на 3 месяца это 120 000 ₽. Откладывая 8 000 ₽ в месяц, вы соберете ее за 15 месяцев. Если добавить премию 30 000 ₽ раз в год, срок сократится примерно до 12 месяцев.
Подушку не нужно собирать до копейки, прежде чем копить на что-то еще. Можно параллельно откладывать на близкую цель, но подушка получает приоритет.
Где хранить подушку безопасности
Главные требования: деньги доступны за 1 день, не теряют проценты при снятии и защищены. Накопительный счет в крупном банке подходит лучше всего: проценты начисляются, а снять можно в любой момент.
Вклад подходит для части подушки, которую точно не понадобится трогать в ближайшие месяцы. Досрочное закрытие обычно лишает процентов.
Не держите подушку в акциях, валюте с риском блокировки или на карте для трат: в первом случае она может просесть в нужный момент, во втором незаметно растратиться.
Вклады и счета в банках России застрахованы Агентством по страхованию вкладов в пределах установленного лимита на один банк.
Как выбрать между вкладом и накопительным счетом под срок каждой цели и что такое лестница вкладов: куда положить деньги под процент.
Подушка и другие цели
Когда подушка собрана, деньги, которые шли в нее, освобождаются для других целей: отпуска, первоначального взноса, машины. Важно не тратить их на жизнь, а сразу назначить новую цель.
Кубыш держит подушку первой целью и показывает, когда она будет собрана. Остальные цели идут следом по приоритету, а под их сроки Кубыш подбирает вклады и накопительные счета.
Частые вопросы
Сколько должна быть финансовая подушка?
3–6 месяцев обязательных расходов. При расходах 40 000 ₽ в месяц это 120 000–240 000 ₽.
Как посчитать размер подушки безопасности?
Сложите обязательные расходы за месяц и умножьте на 3–6. Калькулятор на этой странице делает это сам.
Где лучше хранить финансовую подушку?
На накопительном счете: деньги доступны в любой момент и приносят проценты. Часть, которая точно не понадобится, можно положить на вклад.
Как быстро накопить подушку безопасности?
Откладывайте в день получки фиксированную сумму и направляйте на подушку все премии и вычеты. Не начинайте новые крупные цели, пока не соберете 3 месяца.
Можно ли тратить подушку?
Да, для этого она и нужна: потеря дохода, лечение, срочный ремонт. Но после траты восстановите ее в первую очередь.
Нужна ли подушка, если есть кредитная карта?
Да. Кредитка дает доступ к деньгам, но под высокий процент и с обязательством вернуть. Подушка это ваши деньги без переплаты.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-15. Не является индивидуальной финансовой рекомендацией.