Как накопить деньги с зарплаты: план, который не ломается
Накопить получается не у тех, кто больше зарабатывает, а у тех, кто откладывает первым и видит дату цели. Ниже пошаговый план, калькулятор взноса и примеры на типичные цели.
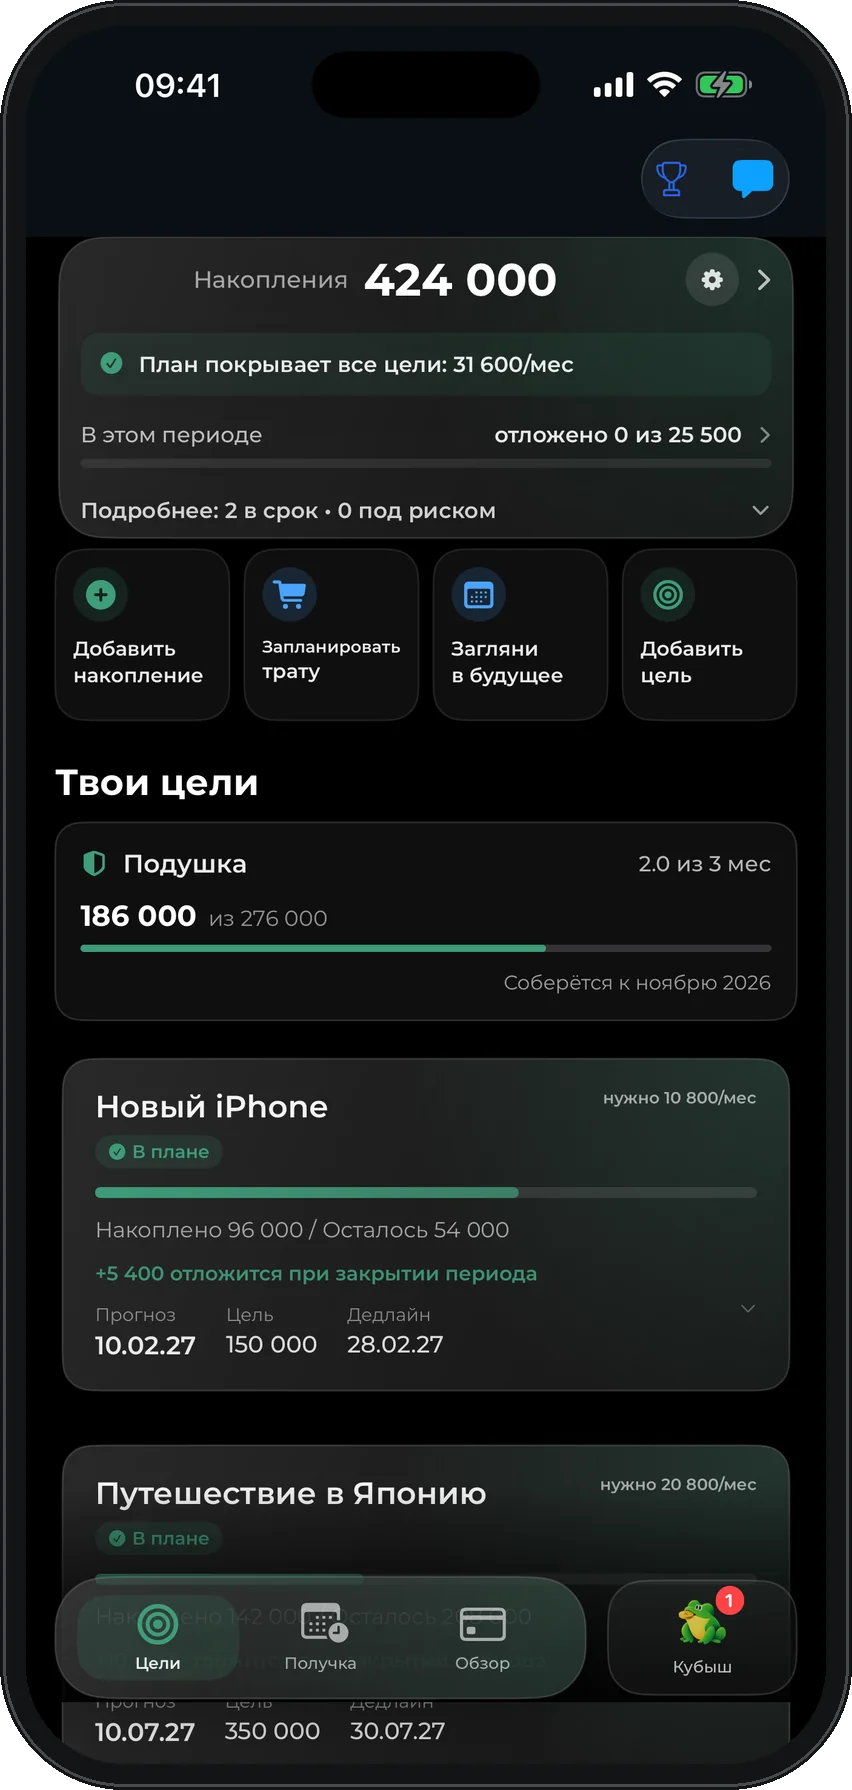
Кубыш: цели с датами
- Несколько целей на одном счете по приоритету
- Сумма в месяц и дата для каждой цели
- С каждой получки предлагает, сколько отложить
- Подбирает вклады и накопительные счета под сроки целей
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать взнос
Без учёта процентов, инфляции и инвестиционной доходности.
Почему не получается копить
Главная причина: откладывать то, что осталось. В конце месяца обычно не остается ничего, и не потому, что денег мало, а потому что свободные деньги всегда находят применение.
Вторая причина: цель без даты. «Накопить на отпуск» не мотивирует. «Откладывать 6 000 ₽ в месяц, чтобы в июле было 90 000 ₽» мотивирует, потому что видно, как каждая трата сдвигает дату.
Третья причина: несколько целей сразу. Подушка, отпуск и телефон спорят за одни деньги, и в итоге не копится ни на что. Нужен порядок.
Почему накопления утекают и как копить, не срываясь через месяц: как накопить деньги без стресса.
Шаги: как начать копить деньги
- Посчитайте обязательные платежи и деньги на жизнь, чтобы понять, сколько реально можно откладывать.
- Начните с подушки безопасности: хотя бы 5–10% дохода, пока не наберется 3–6 месяцев обязательных расходов.
- Откладывайте в день получки автоматическим переводом на отдельный счет.
- Для каждой цели запишите сумму и дату, посчитайте взнос в калькуляторе выше.
- Расставьте цели по приоритету: сначала подушка, потом ближайшая важная покупка.
- Раз в период проверяйте, успеваете ли, и сдвигайте даты честно, а не бросайте план.
Сколько откладывать с зарплаты
| Доход и доля | Результат |
|---|---|
| Зарплата 60 000 ₽, 10% | 6 000 ₽ в месяц, 72 000 ₽ за год |
| Зарплата 80 000 ₽, 15% | 12 000 ₽ в месяц, 144 000 ₽ за год |
| Зарплата 120 000 ₽, 20% | 24 000 ₽ в месяц, 288 000 ₽ за год |
Точная доля зависит от обязательных платежей. Если аренда и кредиты занимают больше половины дохода, начните с 5% и увеличивайте после каждого повышения зарплаты: откладывайте половину прибавки.
Примеры целей
Отпуск. Посчитайте билеты, жилье и траты на месте, добавьте 10% запаса. Отпуск за 90 000 ₽ через 10 месяцев требует 9 000 ₽ в месяц. Если начать за год, хватит 7 500 ₽.
Телефон. Новый телефон за 100 000 ₽ за 8 месяцев: 12 500 ₽ в месяц. Это часто выгоднее рассрочки: нет переплаты и не появляется новый обязательный платеж.
Свадьба. Крупная цель с жесткой датой. Посчитайте бюджет по статьям, вычтите то, что уже есть, и разделите на месяцы до даты. Если взнос не помещается в бюджет, сокращайте смету сейчас, а не за месяц до события.
Квартира и машина. Для таких целей отдельные разборы: как накопить на первоначальный взнос и как накопить на машину.
Как копить на несколько целей сразу
Цели не должны делить деньги поровну. Сначала финансируется самая важная, потом следующая. Подушка почти всегда первая: без нее любая непредвиденная трата забирает деньги у остальных целей.
Пример: на цели 15 000 ₽ в месяц. Подушка на 180 000 ₽ получает 9 000 ₽ и наберется за 20 месяцев. Отпуск на 90 000 ₽ получает 6 000 ₽ и будет готов через 15 месяцев.
Кубыш распределяет накопления по целям именно так: один счет, внутри цели по приоритету, для каждой видна дата. Перед крупной покупкой видно, на сколько она сдвинет цели.
Куда класть накопления
Деньги на цели держите отдельно от карты для трат: на накопительном счете или вкладе. Срок вклада выбирайте по сроку цели, чтобы не потерять проценты при досрочном снятии.
Подушку держите там, откуда деньги можно забрать за день: накопительный счет подходит лучше вклада.
Кубыш подбирает вклады и накопительные счета под сроки ваших целей и показывает доход в месяц. Счета он не открывает и деньги не переводит.
Как накопить быстрее
Откладывайте половину каждой прибавки к зарплате и все премии, пока не дойдете до цели.
Найдите одну крупную категорию трат, например доставку или такси, и сократите ее на треть. Это дает больше, чем отказ от десятка мелочей.
Не берите новые кредиты и рассрочки, пока копите: они превращают будущие накопления в обязательные платежи.
Частые вопросы
Как начать копить деньги с маленькой зарплаты?
Начните с небольшой суммы, но откладывайте ее в день получки. Даже 3 000 ₽ в месяц дают 36 000 ₽ за год и привычку.
Сколько процентов зарплаты откладывать?
Ориентир 10–20%. Если обязательные платежи большие, начните с 5% и откладывайте половину каждой прибавки.
Как быстро накопить деньги?
Сократите одну крупную категорию трат, направляйте на цель премии и прибавки, не берите новые кредиты. И держите дату цели перед глазами.
На что копить в первую очередь?
На подушку безопасности в размере 3–6 месяцев обязательных расходов. Без нее любая неожиданность съедает остальные накопления.
Где хранить накопления?
Отдельно от карты для трат: накопительный счет для подушки, вклад со сроком цели для крупных покупок.
Какое приложение помогает копить?
Ищите приложение с целями, датами и расчетом взноса от зарплаты. Кубыш на iPhone держит несколько целей на одном счете и подбирает вклады под их сроки.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-24. Не является индивидуальной финансовой рекомендацией.