Как накопить деньги без стресса и не сорваться через месяц
Копить тяжело не из-за маленькой зарплаты, а из-за постоянного напряжения: каждая покупка кажется кражей у будущего, а любая неожиданность съедает отложенное. Разбираем, почему накопления утекают, как устроить план, который выдерживает обычную жизнь, и что делать, если вы все-таки сорвались.
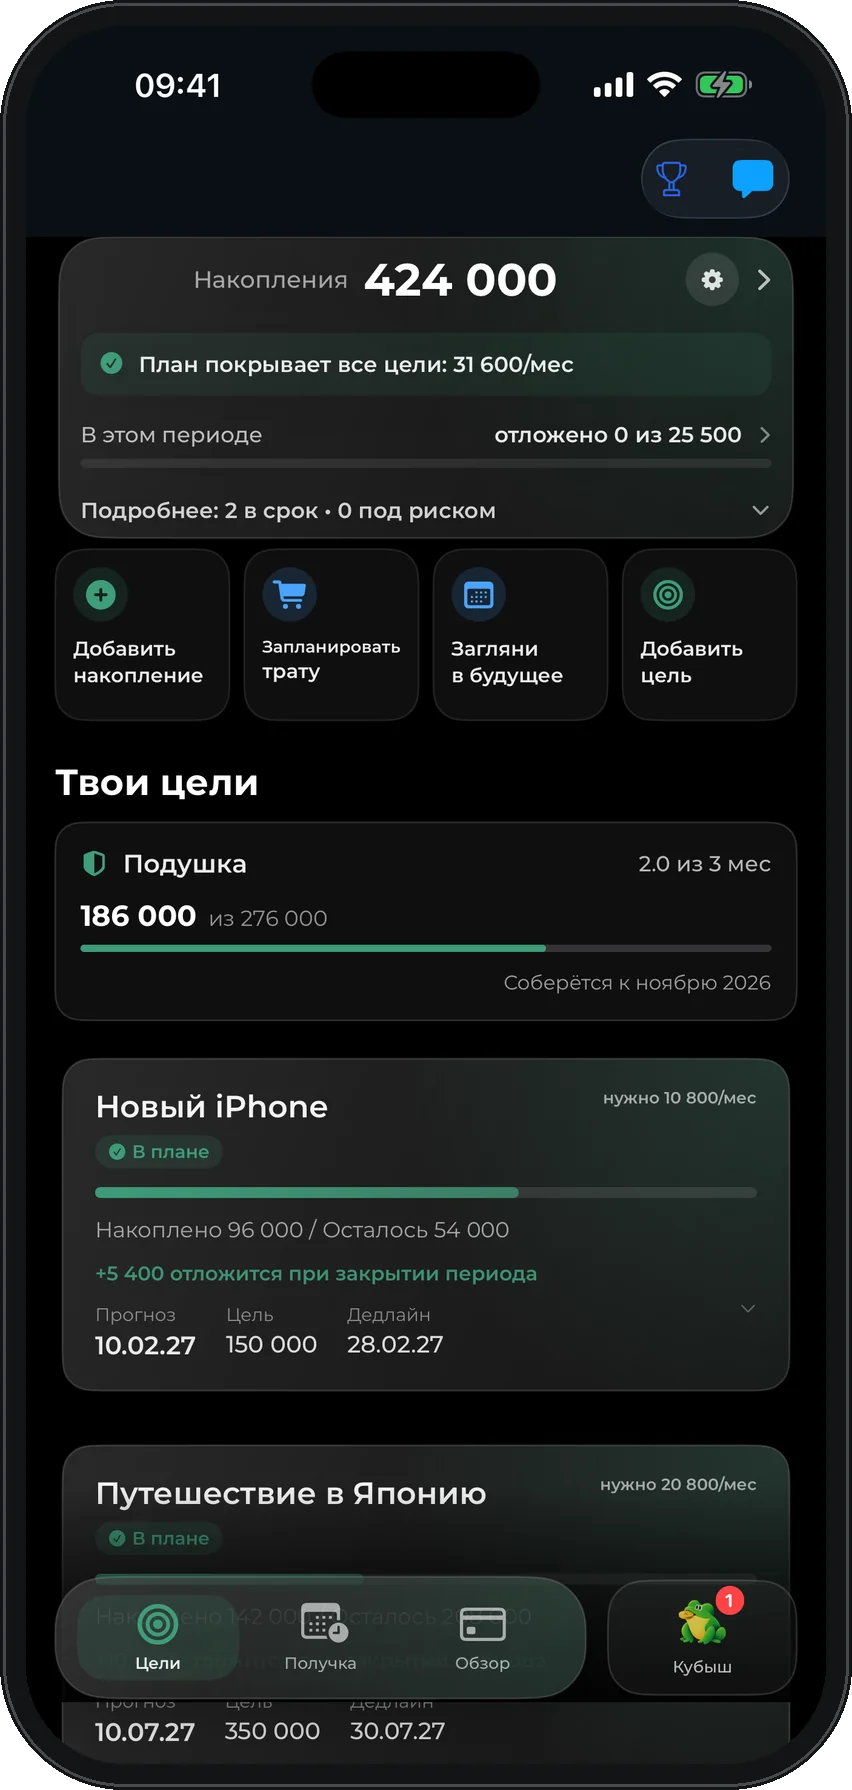
Кубыш: копить без стресса, с планом на каждую получку
- Подушка и цели с датой, когда вы их накопите
- Маршрут по получкам: сколько отложить, сколько на платежи и на жизнь
- Бюджет на сегодня, чтобы хватило до зарплаты
- Изменился план: Кубыш пересчитывает сроки, а не стыдит
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать взнос
Без учёта процентов, инфляции и инвестиционной доходности.
Почему копить так тяжело
Обычно копить мешает не сумма зарплаты, а неизвестность. Непонятно, хватит ли денег до получки, можно ли позволить себе покупку и не сломает ли она все остальное. В такой ситуации отложить деньги страшно: вдруг они понадобятся через неделю.
Из этой неизвестности люди выходят двумя способами, и оба плохие. Первый: тратить с чувством вины и на всякий случай во всем себя ограничивать. Такая экономия держится несколько недель и заканчивается срывом. Второй: перестать думать о деньгах и не копить вообще. Тогда любая неожиданная трата превращается в кредитку или займ.
Механизм один и тот же при зарплате 40 тысяч и при зарплате 200 тысяч. Поэтому копить без стресса учит не столько экономия, сколько понятный план: что отложено, что уже занято обязательными платежами и сколько оптимально тратить каждый день.
Почему накопления утекают
Самая частая история в наших опросах и интервью: деньги откладывали, а потом потратили на что-то другое. Причем отдельный счет от этого почти не защищает. Утекают накопления обычно по четырем причинам.
Копится остаток, а не взнос. Если откладывать то, что осталось в конце месяца, отложить обычно нечего: деньги тратятся до последнего рубля, потому что их видно на карте.
Крупная трата не заложена заранее. День рождения, отпуск, страховка, зимняя резина, подарки к Новому году известны за месяцы, но в план не попадают. Когда они наступают, деньги берутся из накоплений.
У цели нет даты. «Когда-нибудь накоплю на квартиру» не держит: каждая сегодняшняя покупка выигрывает у далекой цели без срока.
Нет подушки. Если любая поломка или лечение оплачивается из денег на цель, цель будет откатываться назад снова и снова. Поэтому начинать стоит с небольшого запаса, а не с самой желанной цели.
Шаги: как начать копить без стресса
- В день зарплаты отложите обязательные платежи до следующей получки: аренду или ипотеку, кредиты, связь, коммунальные услуги. Эти деньги уже не ваши, и от этого становится спокойнее.
- Сразу после этого переведите взнос на накопления. Начните с 5–10% дохода, даже если кажется, что это мало. Важнее регулярность, чем сумма.
- Остаток разделите на дни до следующей зарплаты. Получится бюджет на день: ориентир, с которым каждая покупка перестает быть внутренним спором.
- Первая цель: подушка на один месяц обязательных расходов. Она защищает все остальные цели от неожиданностей.
- Запишите 1–3 цели с суммой и желаемой датой: отпуск, ремонт, телефон, первоначальный взнос. Посчитайте, сколько откладывать на каждую в месяц.
- Заложите известные крупные траты: подарки, отпуск, страховку. Если их не видно в плане, они придут за накоплениями.
- Раз в период сверяйте план с фактом и пересчитывайте даты. План, который подстраивается под жизнь, живет дольше идеального.
Сколько откладывать с зарплаты: пример на 60, 80 и 120 тысяч
Универсального процента нет: откладывать стоит столько, чтобы это не ломало жизнь между зарплатами. Ниже три примера, суммы округлены.
Зарплата 60 000 ₽ (аванс 25 000 и зарплата 35 000). Обязательные платежи 30 000 ₽. Откладываем 5%, то есть 3 000 ₽ в месяц. Подушка на один месяц обязательных расходов, 30 000 ₽, соберется примерно за 10 месяцев. На жизнь остается около 27 000 ₽, это примерно 900 ₽ в день.
Зарплата 80 000 ₽. Обязательные платежи 38 000 ₽. Откладываем 10%, 8 000 ₽ в месяц. Подушка на месяц, 38 000 ₽, будет примерно через 5 месяцев, после этого те же 8 000 ₽ можно направить на отпуск. На жизнь около 34 000 ₽, примерно 1 100 ₽ в день.
Зарплата 120 000 ₽. Обязательные платежи 55 000 ₽. Откладываем 15%, 18 000 ₽ в месяц. Подушка на три месяца, 165 000 ₽, соберется примерно за 9–10 месяцев. На жизнь около 47 000 ₽, примерно 1 550 ₽ в день.
Если после взноса бюджет на день получается некомфортно маленьким, уменьшите взнос, а не отказывайтесь от него. Сорваться через месяц с 15% хуже, чем год откладывать по 5%. Свой взнос под цель и срок посчитайте в калькуляторе выше.
Подушка первой, цели потом
Подушка безопасности не очередная цель в списке, а защита для всех остальных. Пока ее нет, любая неожиданная трата оплачивается из денег на отпуск или квартиру, и прогресс по целям откатывается назад. Это главный источник ощущения, что копить бесполезно.
Начните с подушки на один месяц обязательных расходов, потом доведите до трех. Цели можно копить параллельно, но первые взносы лучше отдавать подушке: так любая следующая неожиданность перестает быть катастрофой.
Сколько именно нужно и где ее держать, разбираем отдельно: финансовая подушка безопасности.
Как копить, если зарплата небольшая
При небольшой зарплате работает принцип «немного, но всегда». 1–3% дохода в день получки лучше, чем 20% раз в полгода. Сумма вырастет вместе с привычкой и доходом.
Направляйте в накопления разовые деньги: премии, налоговый вычет, кешбэк, возвраты, подарки деньгами. Они не заложены в повседневный бюджет, поэтому их отсутствие на карте почти не чувствуется.
Не начинайте с запретов на все подряд. Выберите одну заметную статью, например доставку еды или такси, и держите ее в рамках. Остальное тратьте спокойно в пределах бюджета на день.
Если денег регулярно не хватает до зарплаты, сначала стоит закрыть этот разрыв, а потом наращивать накопления: что делать, если не хватает денег до зарплаты.
Что делать, если сорвались и потратили накопления
Срыв не означает, что копить не получается. Это означает, что в плане не было места для этой траты. Разберите, что случилось: неожиданность, известная трата, которую забыли заложить, или усталость от слишком жестких рамок.
Пересчитайте дату цели вместо того, чтобы ругать себя. Цель сдвинулась на месяц, а не исчезла. Видеть новую дату полезнее, чем держать в голове чувство провала.
Договоритесь с собой о правиле заранее. Например, можно один раз в квартал пропустить взнос, если месяц выдался тяжелым. Такое правило защищает накопления лучше, чем обещание никогда не срываться.
Если в следующем периоде остался запас, верните часть в накопления. Не обязательно все сразу: важно вернуться к регулярным взносам.
Как не чувствовать вину за траты, пока копите
Вина появляется, когда трата не вписана в план и непонятно, у чего она отнимает деньги. Если взнос на цели и обязательные платежи уже отложены в день зарплаты, все, что внутри бюджета на день, тратится спокойно: оно уже ни у кого не отнимает.
Хорошо работает простое правило: сэкономили за неделю, решите осознанно, что сделать с запасом. Часть можно отправить в накопления, часть потратить на себя. Радость от денег не враг накоплений, а причина, по которой план не бросают.
Подробнее о том, откуда берется тревога из-за денег и как ее снизить: тревога из-за денег.
Где хранить накопления
Деньги на цели лучше держать отдельно от карты, с которой вы тратите каждый день: так они не попадают в «кажется, у меня еще есть». Подушке нужен быстрый доступ, поэтому ее обычно держат на накопительном счете. Для цели с понятным сроком подходит вклад на этот срок.
Как выбрать между вкладом и накопительным счетом под срок каждой цели: куда положить деньги под процент. Общий план накоплений и примеры целей: как накопить деньги с зарплаты.
Это общая логика, а не индивидуальная рекомендация: условия банков и ставки меняются, сверяйтесь с сайтом банка.
Как помогает Кубыш
Кубыш сделан ровно для этого: помочь накопить на подушку и цели без стресса. Вы указываете, на что копите, и приложение показывает, когда вы туда дойдете, и строит план на каждую получку: сколько отложить, сколько на обязательные платежи и сколько на жизнь.
Каждый день Кубыш подсказывает, сколько оптимально потратить сегодня, чтобы хватило до зарплаты и цели не сдвинулись. Перед крупной покупкой можно спросить, как она повлияет на сроки целей. Если неделя прошла с запасом, Кубыш предложит выбрать: потратить его на выходные или отправить в накопления.
Подключать банк не нужно: траты вносятся скриншотом из банковского приложения или вручную. Финансовые расчеты выполняются на телефоне. Первый период до получки бесплатный.
Частые вопросы
Как начать копить деньги, если никогда не получалось?
Начните с маленького регулярного взноса в день зарплаты: 3–5% дохода. Откладывайте его сразу, до трат, а не в конце месяца. Первая цель: подушка на один месяц обязательных расходов. Когда взнос становится привычкой, его можно увеличить. Важнее не размер суммы, а то, что накопления не зависят от остатка на карте и настроения в конце месяца.
Сколько процентов зарплаты откладывать?
Ориентир 10% дохода, но начинать можно с 3–5%. Правильная сумма та, с которой бюджет на день до следующей зарплаты остается комфортным. Если после взноса жить тяжело, уменьшите его, а не отказывайтесь совсем. Когда соберется подушка или вырастет доход, процент можно поднять, например до 15–20% при зарплате от 120 тысяч.
Почему у меня не получается копить?
Чаще всего из-за того, что откладывается остаток, а не взнос, у целей нет даты, а известные крупные траты вроде подарков и отпуска не заложены в план. Тогда накопления каждый раз уходят на неожиданности. Помогает порядок: в день зарплаты сначала обязательные платежи и взнос, затем бюджет на день, а крупные траты заранее в плане.
Что копить первым: подушку или цель?
Сначала небольшую подушку на один месяц обязательных расходов. Пока ее нет, любая поломка или лечение оплачивается из денег на цель, и прогресс откатывается назад. После первого месяца запаса можно копить на цели параллельно, постепенно доводя подушку до трех месяцев расходов.
Как не тратить накопления?
Держите их отдельно от карты для повседневных трат, дайте каждой цели сумму и дату и заложите в план известные крупные траты. Полезно заранее договориться с собой о правиле на тяжелый месяц, например пропустить один взнос, а не забирать уже накопленное. Тогда срыв не обнуляет цель, а только сдвигает дату.
Как копить, если зарплата маленькая?
Откладывайте 1–3% дохода, но каждую получку, и направляйте в накопления разовые деньги: премии, вычеты, кешбэк. Держите в рамках одну заметную статью расходов вместо запретов на все. Если денег не хватает до зарплаты, сначала закройте этот разрыв: накопления без запаса до получки быстро уходят на повседневные траты.
Какое приложение поможет копить без стресса?
Кубыш для iPhone. Он строит план на каждую получку, показывает, когда вы накопите на подушку и каждую цель, и каждый день подсказывает, сколько оптимально потратить, чтобы хватило до зарплаты. Подключать банк не нужно, траты вносятся скриншотом. Первый период до получки бесплатный.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-24. Не является индивидуальной финансовой рекомендацией.