Тревога из-за денег: почему она не проходит с ростом зарплаты и как вернуть спокойствие
Переживать из-за денег можно и с хорошей зарплатой. Тревогу вызывает не сумма на карте, а неизвестность: хватит ли до получки, можно ли это купить, успеете ли к цели. Разбираем, откуда берется финансовая тревога, как отличить ее от реальной проблемы с деньгами и что помогает уже на этой неделе.
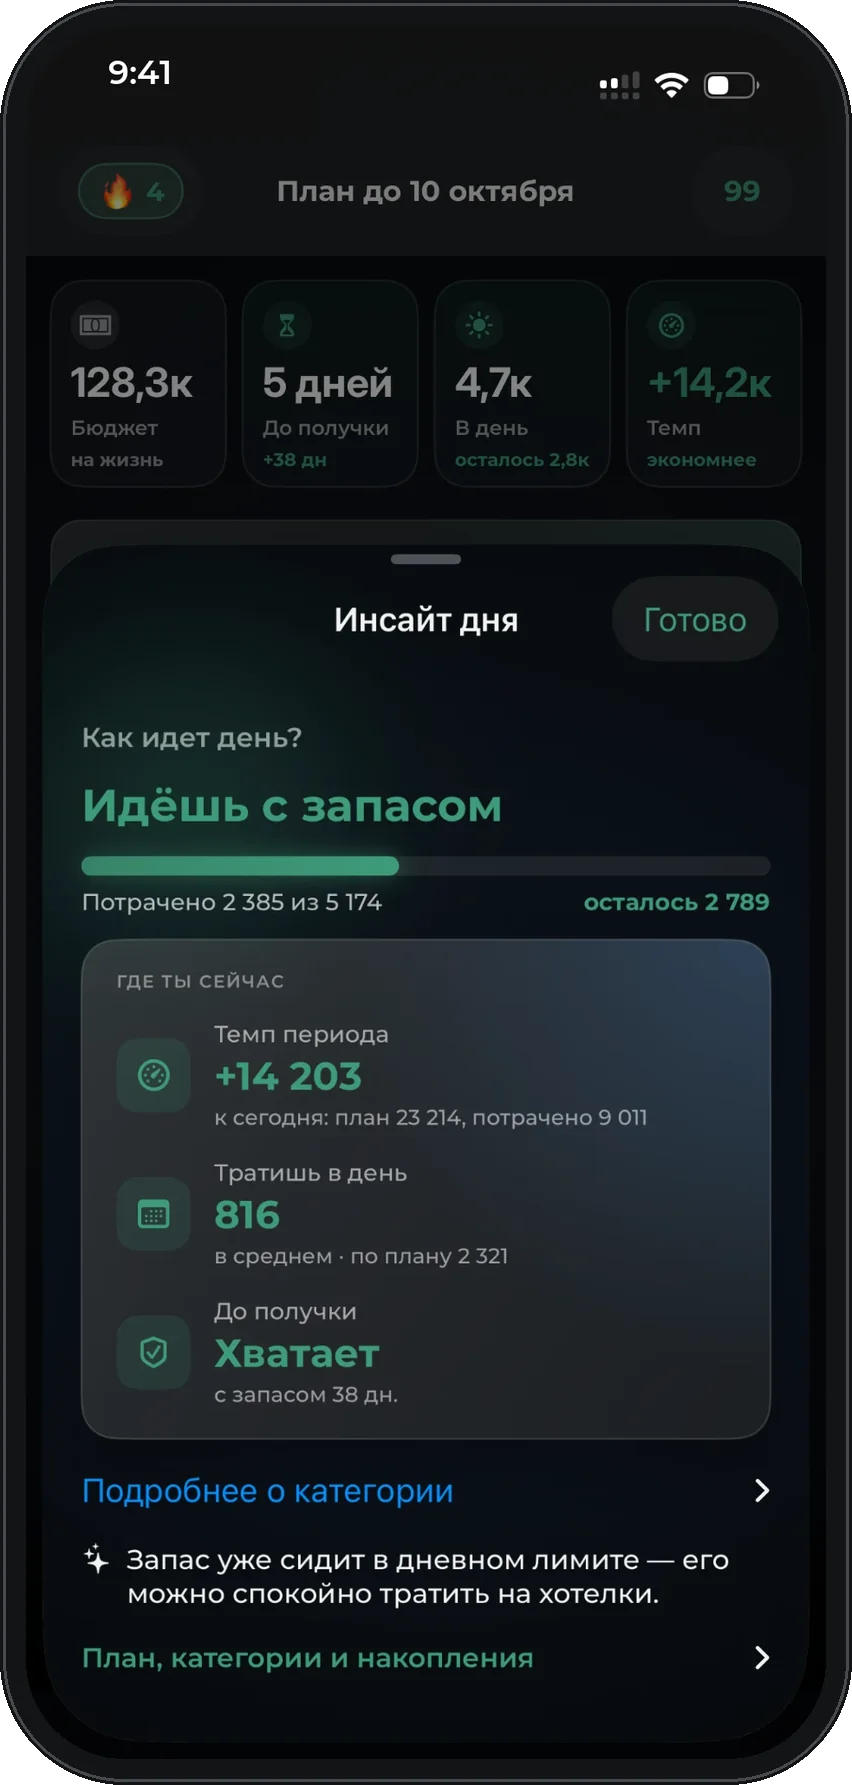
Кубыш: спокойствие вместо пересчетов в голове
- Сколько можно потратить сегодня, одной цифрой
- На сколько дней хватит денег до зарплаты
- Темп: идете в плюс или в минус к концу периода
- Утром короткий план, вечером итог дня в уведомлении
Первый период до получки бесплатно · iPhone · без подключения банка
Что такое финансовая тревожность
Финансовая тревожность это постоянное беспокойство о деньгах, которое мало зависит от их количества. Человек проверяет баланс несколько раз в день, пересчитывает в голове каждую покупку, чувствует вину за траты и при этом не может ответить, сколько у него на самом деле свободных денег.
Это не то же самое, что нехватка денег. Нехватка решается доходом или сокращением обязательных платежей. Тревога решается ясностью: она уходит, когда появляется понятный план и ответ на вопрос «что будет дальше».
Тревога из-за денег очень распространена. В нашем опросе людей с регулярным доходом самым частым желанием было не «больше зарабатывать» и не «научиться инвестировать», а «меньше переживать из-за денег». Его выбрали почти половина ответивших.
Почему тревога не проходит с ростом дохода
С ростом зарплаты растут и траты, а неизвестность остается прежней. Человек с доходом 150 тысяч так же не знает, можно ли купить вещь за 10 тысяч, как и человек с доходом 50 тысяч.
Тревогу усиливают два плохих выхода из неизвестности. Первый: тратить с чувством вины и на всякий случай во всем себя ограничивать. Второй: перестать об этом думать и не копить вообще. Оба не работают: первый выматывает, второй оставляет без запаса, и тревога возвращается при первой неожиданной трате.
Откуда берется тревога: четыре источника
Неизвестность ближайших недель. Непонятно, хватит ли денег до зарплаты и сколько можно потратить сегодня. Это самый частый источник, и он лучше всего поддается плану.
Нет запаса. Любая внеплановая трата, будь то ремонт, лечение или подарок, становится угрозой, потому что ее нечем покрыть.
Долги. Платежи по кредитам и кредиткам создают ощущение, что деньги принадлежат банку раньше, чем пришли на карту.
Далекие цели без даты. Хочется квартиру, отпуск, подушку, но непонятно, когда это станет реальным. Каждая трата сегодня кажется кражей у будущего.
Признаки финансовой тревоги
Вы проверяете баланс по несколько раз в день, но все равно не понимаете, сколько можно потратить.
Каждая покупка сопровождается пересчетом в голове и сомнением.
В конце месяца непонятно, куда ушли деньги.
Цели откладываются, хотя деньги вроде бы есть.
Вы избегаете смотреть в банковское приложение или открывать письма от банка.
После крупной покупки долго чувствуете вину, даже если она была запланирована.
Если узнали себя в трех и более пунктах, дело скорее в отсутствии плана, чем в размере дохода.
Страх остаться без денег
Страх остаться без денег обычно про конкретный сценарий: потерять работу, заболеть, столкнуться с крупной тратой. Его снижает не абстрактное «больше копить», а цифра: на сколько месяцев вам хватит запаса, если доход пропадет.
Посчитайте обязательные расходы за месяц: жилье, кредиты, еда, коммунальные услуги, связь, проезд. Подушка на 3 месяца таких расходов закрывает большинство неприятных сценариев. Даже первые 10–20 тысяч заметно меняют ощущение: неожиданная трата перестает быть катастрофой.
Важно видеть прогресс. Когда понятно, что подушка будет собрана, например, к марту, страх сменяется планом с датой.
Чувство вины за траты
Вина появляется, когда трата не вписана ни в какой план. Тогда любая покупка, от кофе до кроссовок, кажется ошибкой, потому что непонятно, у чего она отнимает деньги.
Работает обратный подход: не запрещать, а разрешать в пределах плана. Если обязательные платежи и взнос на цели уже отложены, все остальное можно тратить спокойно. Когда видно, что сегодня можно потратить 1 500 ₽, кофе перестает быть предметом внутреннего спора.
Бюджет должен подстраиваться под жизнь, а не жизнь под бюджет. Вчера потратили больше, значит сегодня лимит чуть меньше. Неделя прошла с запасом, значит этот запас можно потратить на себя.
Как откладывать деньги и не чувствовать вины за траты: как накопить деньги без стресса.
Шаги: план на 7 дней, чтобы меньше переживать
- День 1. Посчитайте обязательные платежи до следующей зарплаты. Это деньги, которые уже не ваши, и от этого становится легче.
- День 2. Определите деньги на жизнь и бюджет на день: деньги после обязательных платежей, деленные на дни до получки.
- День 3. Решите, сколько откладывать с каждой получки. Начните с 5–10% дохода, даже если кажется, что это мало.
- День 4. Запишите 1–3 цели с суммой и желаемой датой: подушка, отпуск, крупная покупка.
- День 5. Посмотрите, куда ушли деньги за прошлый период, и выберите одну категорию, которую хотите держать в рамках. Одну, не больше.
- День 6. Проживите день, сверяясь только с бюджетом на день. Не пересчитывайте в голове весь месяц.
- День 7. Сравните, как было и как стало. Если цифра на день есть, а тревоги меньше, план работает. Дальше достаточно сверяться с ним каждый день.
Как говорить о деньгах с близкими
Тревога из-за денег часто усиливается молчанием. Партнер не знает, что вы переживаете, траты обсуждаются только после того, как деньги ушли, и любой разговор о покупке превращается в спор.
Помогает договориться не о каждой трате, а о правилах: какие платежи общие, сколько каждый откладывает на общие цели, какая сумма в день или неделю у каждого своя. Когда правила есть, личные траты в их пределах не требуют объяснений.
Разговор проще начинать с цели, а не с проблемы. Не «мы слишком много тратим», а «хочу, чтобы к лету у нас был запас на три месяца, давай посчитаем, сколько для этого откладывать с каждой зарплаты».
Почему запреты не помогают
Жесткая экономия держится несколько дней, а потом срывается в крупную трату, после которой тревога только сильнее.
Запреты еще и отнимают то, ради чего вообще нужны деньги: встречи, поездки, маленькие радости. Финансы не про экономию и бухгалтерию, а про спокойную жизнь с целями и планом.
Учет ради учета тоже не помогает. Таблица, которая показывает, куда ушли деньги, не отвечает на вопрос, что делать сегодня. Тревогу снимает взгляд вперед: сколько можно сейчас и что будет к зарплате.
Когда стоит обратиться за помощью
Если долги растут, а платежи по кредитам занимают больше половины дохода, одного планирования мало. Стоит обратиться за бесплатной консультацией по финансовой грамотности, например через проекты Банка России, или к специалисту по долгам.
Если тревога мешает спать и работать, это повод поговорить с психологом. Финансовый план помогает, но не заменяет помощь, когда она нужна.
Как помогает Кубыш
Кубыш создан ровно под эту задачу: меньше переживать из-за денег. Каждый день он показывает, сколько можно потратить сегодня, на сколько дней хватит денег до зарплаты и успеваете ли вы к целям.
Он не красит экран в красный за ресторан и не читает морали. Если вы идете с запасом, он так и говорит: запас можно спокойно потратить на себя. Если плану стало теснее, он пересчитывает бюджет на завтра, а не стыдит за вчера.
Частые вопросы
Почему я переживаю из-за денег, даже когда они есть?
Тревогу вызывает не сумма, а неизвестность: хватит ли до зарплаты и можно ли потратить сейчас. Ее снимает понятный план и бюджет на день.
Как перестать переживать из-за денег?
Посчитайте обязательные платежи, бюджет на день и соберите небольшой запас. Запишите цели с датами. Когда видно, что будет дальше, тревога снижается.
Что такое финансовая тревожность?
Постоянное беспокойство о деньгах, которое мало зависит от размера дохода: пересчеты в голове, чувство вины за траты, избегание банковского приложения.
Как справиться со страхом остаться без денег?
Посчитайте, на сколько месяцев хватит запаса при потере дохода, и начните подушку безопасности. Даже 10–20 тысяч резерва заметно снижают страх, а дата, к которой подушка будет собрана, превращает страх в план.
Как перестать чувствовать вину за траты?
Отложите обязательные платежи и взнос на цели в день получки, а остальное разрешите себе тратить в пределах бюджета на день. Трата внутри плана не повод для вины.
Поможет ли экономия от тревоги?
Жесткая экономия обычно усиливает тревогу из-за срывов. Помогает план, в котором траты разрешены в пределах бюджета.
Сколько нужно денег, чтобы не переживать?
Дело не в сумме. Но подушка безопасности на 3–6 месяцев обязательных расходов заметно снижает тревогу у большинства людей.
Какое приложение помогает меньше переживать из-за денег?
Кубыш на iPhone показывает бюджет на день, запас до зарплаты и прогноз по целям, спокойным тоном и без запретов. Первый период до получки бесплатный.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-24. Не является индивидуальной финансовой рекомендацией.