Куда положить деньги под процент, если копите на цель
Накопления на карте для трат не приносят дохода и незаметно растрачиваются. Но и «положить на вклад повыгоднее» не всегда правильный ответ: важно, когда деньги понадобятся. Разбираем, как выбрать между вкладом и накопительным счетом под срок цели, что такое лестница вкладов и как посчитать доход.
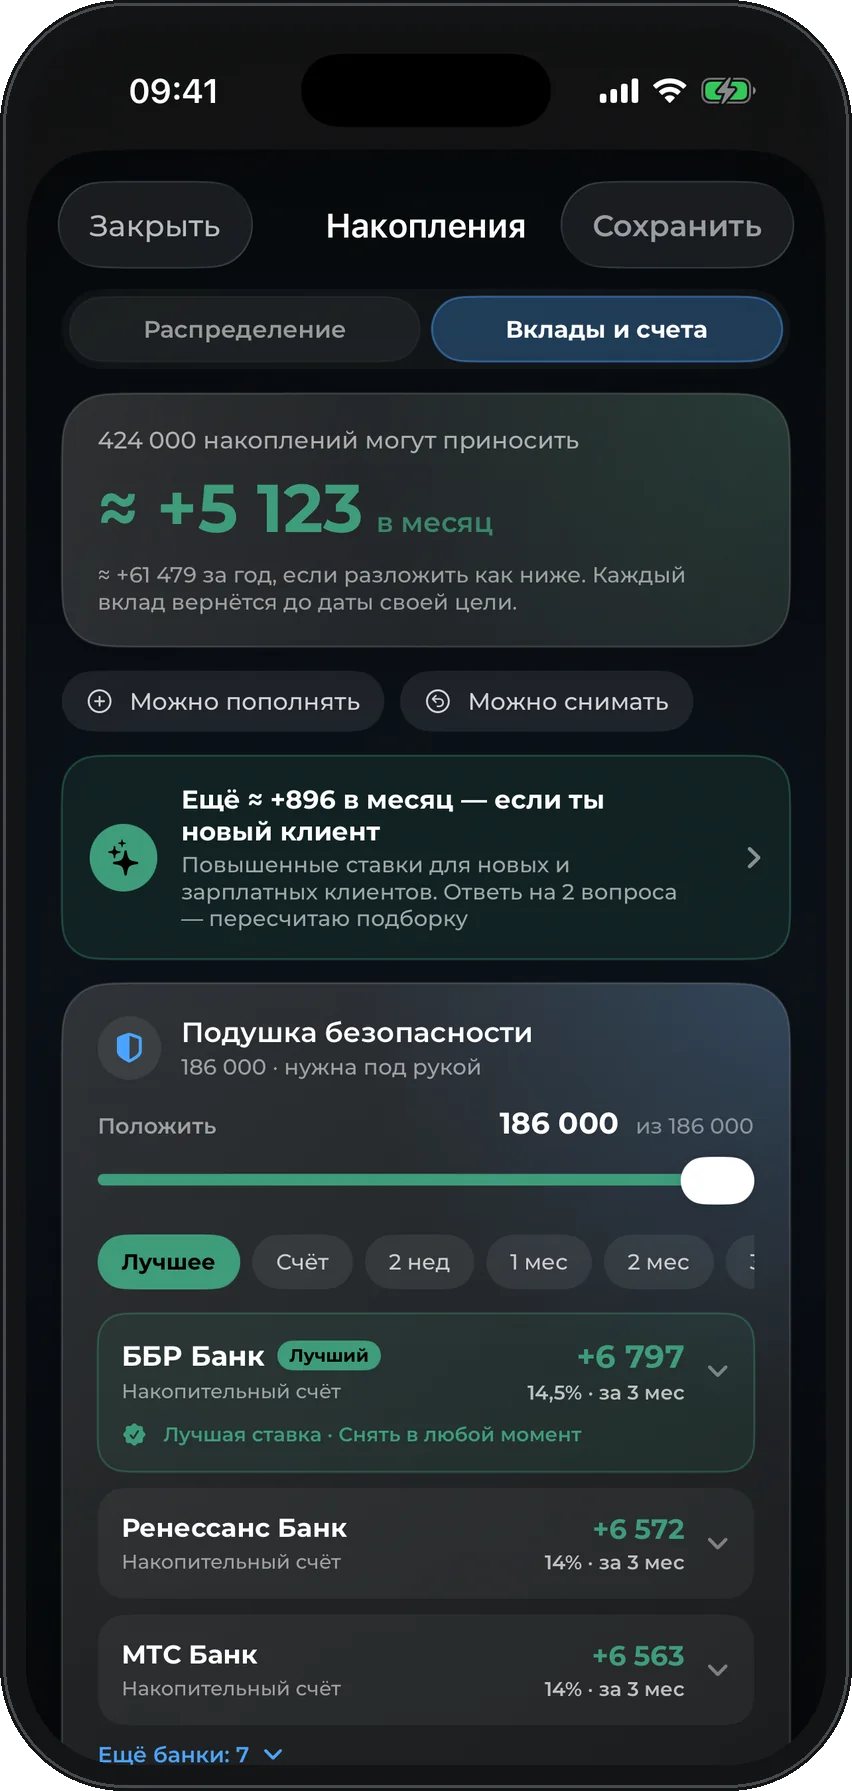
Кубыш подбирает вклады под сроки целей
- Для каждой цели видно, куда положить деньги, чтобы успеть к дате
- Доход с накоплений в рублях в месяц на вашу сумму
- Несколько банков на выбор, переход в банк одним касанием
- Кубыш не переводит деньги: вклад вы открываете сами в своем банке
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать доход с накоплений
Простые проценты без капитализации и налога. Ставку берите с сайта банка, она меняется.
Главное правило: срок денег важнее ставки
Самая частая ошибка при выборе вклада: смотреть только на процент. Вклад под высокую ставку на год бесполезен, если деньги на отпуск нужны через 5 месяцев. При досрочном закрытии банк обычно пересчитывает проценты по минимальной ставке, и почти весь доход теряется.
Поэтому сначала ответьте на вопрос «когда мне понадобятся эти деньги», и только потом выбирайте ставку. У каждой суммы свой срок: подушка безопасности может понадобиться завтра, отпуск через полгода, первоначальный взнос через три года.
Вклад или накопительный счет
| Вклад | Накопительный счет | |
|---|---|---|
| Ставка | фиксирована на весь срок | банк может изменить |
| Снять деньги | досрочно обычно с потерей процентов | в любой момент |
| Пополнить | зависит от условий вклада | в любой момент |
| Подходит для | цели с понятной датой | подушки и денег «на всякий случай» |
| Страхование АСВ | да | да |
Накопительный счет удобен для денег, которые могут понадобиться в любой момент. Проценты начисляются на остаток, снять можно без потерь. Минус: ставку банк может снизить, а у части счетов повышенный процент действует только первые месяцы или на ограниченную сумму. Перед открытием проверьте, как начисляются проценты: на минимальный остаток за месяц или на ежедневный.
Вклад фиксирует ставку на срок. Это выгодно, когда ставки снижаются: вы сохраняете доходность, даже если банк уже предлагает меньше. Минус в негибкости: досрочное снятие почти всегда стоит процентов.
На что смотреть в условиях вклада и счета
Срок и дата окончания. Вклад должен закончиться раньше, чем понадобятся деньги, с запасом в 2–4 недели.
Капитализация. Если проценты прибавляются к сумме каждый месяц, итоговый доход выше, чем при выплате в конце срока.
Пополнение и частичное снятие. Для цели, на которую вы откладываете с каждой зарплаты, удобнее вклад с пополнением или накопительный счет.
Условия повышенной ставки. Часто она действует только для новых денег, при подписке банка или при тратах по карте. Посчитайте доход без этих условий, если не уверены, что будете их выполнять.
Ограничения по сумме. У накопительных счетов повышенный процент нередко начисляется только до определенного остатка.
Что такое лестница вкладов
Лестница вкладов позволяет получить ставку вклада и при этом не замораживать все деньги на один срок. Сумму делят на несколько частей и кладут на вклады с разными сроками, например на 3, 6, 9 и 12 месяцев.
| Часть | Сумма | Срок вклада |
|---|---|---|
| 1 | 100 000 ₽ | 3 месяца |
| 2 | 100 000 ₽ | 6 месяцев |
| 3 | 100 000 ₽ | 9 месяцев |
| 4 | 100 000 ₽ | 12 месяцев |
Каждые три месяца один вклад заканчивается. Если деньги не нужны, его открывают заново на самый длинный срок лестницы. Через год все вклады длинные, а один из них все равно заканчивается каждые три месяца.
Для целей лестница строится проще: срок каждого вклада привязывают к дате конкретной цели. Деньги на отпуск в июле кладут на вклад, который заканчивается в июне, а деньги на первоначальный взнос на более длинный срок.
Шаги: как разложить накопления по целям
- Выпишите цели с суммой и датой: подушка, отпуск, крупная покупка, первоначальный взнос.
- Подушку оставьте на накопительном счете: она должна быть доступна за день.
- Для каждой цели с датой выберите вклад, который заканчивается за 2–4 недели до нее.
- Если до цели больше года, рассмотрите лестницу из нескольких вкладов, чтобы не потерять доход при изменении планов.
- Проверьте, что в одном банке у вас не больше суммы, застрахованной АСВ.
- Запишите даты окончания вкладов, чтобы вовремя решить, продлить вклад или забрать деньги.
Сколько принесут накопления: пример
Допустим, у вас 300 000 ₽: 120 000 ₽ подушки и 180 000 ₽ на отпуск через 7 месяцев. Ставки в таблице приведены для примера, актуальные смотрите на сайтах банков.
| Деньги | Где | Ставка для примера | Доход |
|---|---|---|---|
| Подушка 120 000 ₽ | накопительный счет | 12% годовых | около 1 200 ₽ в месяц |
| Отпуск 180 000 ₽ | вклад на 6 месяцев | 15% годовых | около 13 500 ₽ за срок |
| Итого за полгода | около 20 700 ₽ |
Если те же деньги лежат на карте для трат, доход нулевой, а часть суммы почти наверняка уйдет на текущие расходы.
Проценты по вкладу без капитализации считаются так: сумма × ставка × срок в месяцах / 12. С ежемесячной капитализацией доход чуть выше, потому что проценты начисляются и на уже начисленные проценты. Посчитать свою сумму можно в калькуляторе выше.
Безопасность: страхование вкладов и выбор банка
Вклады и накопительные счета физических лиц в российских банках застрахованы Агентством по страхованию вкладов. Если у банка отзовут лицензию, АСВ вернет деньги вместе с начисленными процентами в пределах 1,4 млн ₽ на одного человека в одном банке. Для отдельных жизненных ситуаций, например денег от продажи жилья, лимит выше.
Поэтому крупные накопления лучше распределять между несколькими банками так, чтобы в каждом сумма вместе с процентами не превышала лимит.
Проверьте, что банк участвует в системе страхования вкладов: список есть на сайте АСВ. Повышенная ставка в малоизвестном банке не стоит риска, если сумма больше страхового лимита.
Налог на проценты по вкладам
С процентов по вкладам и накопительным счетам платится НДФЛ, но не со всей суммы. Необлагаемый доход за год считается так: 1 млн ₽, умноженный на максимальную ключевую ставку Банка России за этот год. Налог берется только с процентов сверх этой суммы.
Налог рассчитывает налоговая служба по данным банков, подавать декларацию не нужно. Для большинства накоплений на цели в несколько сотен тысяч рублей проценты укладываются в необлагаемую сумму.
Куда не стоит класть деньги на цель
Акции и фонды. Для целей на срок до 3 лет риск слишком велик: рынок может просесть именно тогда, когда деньги понадобятся.
Карта для трат. Деньги не приносят дохода и незаметно растворяются в текущих расходах.
Наличные дома. Не приносят дохода, обесцениваются инфляцией и ничем не защищены.
Предложения с обещанной высокой доходностью от неизвестных компаний. Если доход заметно выше ставок по вкладам в крупных банках, риск почти наверняка выше заявленного.
Как это делает Кубыш
Кубыш знает ваши цели, их суммы и даты. Для каждой цели он показывает, куда положить деньги, чтобы успеть к дате: подушку на счет с доступом в любой момент, деньги на цель с датой на вклад подходящего срока. Сразу видно, сколько это принесет в рублях в месяц на вашу сумму.
Кубыш не переводит и не хранит деньги. Вклад вы открываете сами в своем банке, а приложение держит план и напоминает, на что предназначена каждая сумма.
Частые вопросы
Куда положить деньги под процент?
Если деньги могут понадобиться в любой момент, на накопительный счет. Если есть дата, когда они понадобятся, на вклад со сроком, который заканчивается до этой даты. Выбирайте банки, участвующие в системе страхования вкладов.
Что выгоднее, вклад или накопительный счет?
Вклад обычно дает ставку выше и фиксирует ее на срок, но досрочное снятие стоит процентов. Накопительный счет гибче. Для подушки безопасности лучше счет, для цели с датой вклад.
Что такое лестница вкладов?
Способ разбить сумму на несколько вкладов с разными сроками, например 3, 6, 9 и 12 месяцев. Часть денег регулярно становится доступной, а остальные продолжают приносить доход по ставке вклада.
Как подобрать вклад под цель?
Посмотрите на дату цели и выберите вклад, который заканчивается за 2–4 недели до нее. Сравните ставки в нескольких банках с учетом капитализации и условий пополнения. Кубыш подбирает вклады под сроки целей сам.
Какую сумму страхует АСВ?
До 1,4 млн ₽ вместе с процентами на одного человека в одном банке. Для отдельных жизненных ситуаций, например денег от продажи жилья, лимит выше.
Нужно ли платить налог с процентов по вкладу?
Только с процентов сверх необлагаемой суммы: 1 млн ₽, умноженный на максимальную ключевую ставку Банка России за год. Налог рассчитывает налоговая служба, декларацию подавать не нужно.
Можно ли хранить подушку безопасности на вкладе?
Часть, которую точно не понадобится трогать в ближайшие месяцы, можно. Основную часть лучше держать на накопительном счете, чтобы снять деньги за день без потери процентов.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-15. Не является индивидуальной финансовой рекомендацией.