Как накопить на квартиру: первоначальный взнос, срок и план с зарплаты
Накопить на квартиру целиком с обычной зарплаты в России сложно, а на первоначальный взнос реально за 3–5 лет. Разбираем, как посчитать цель, сколько откладывать и как не потерять деньги, пока копите.
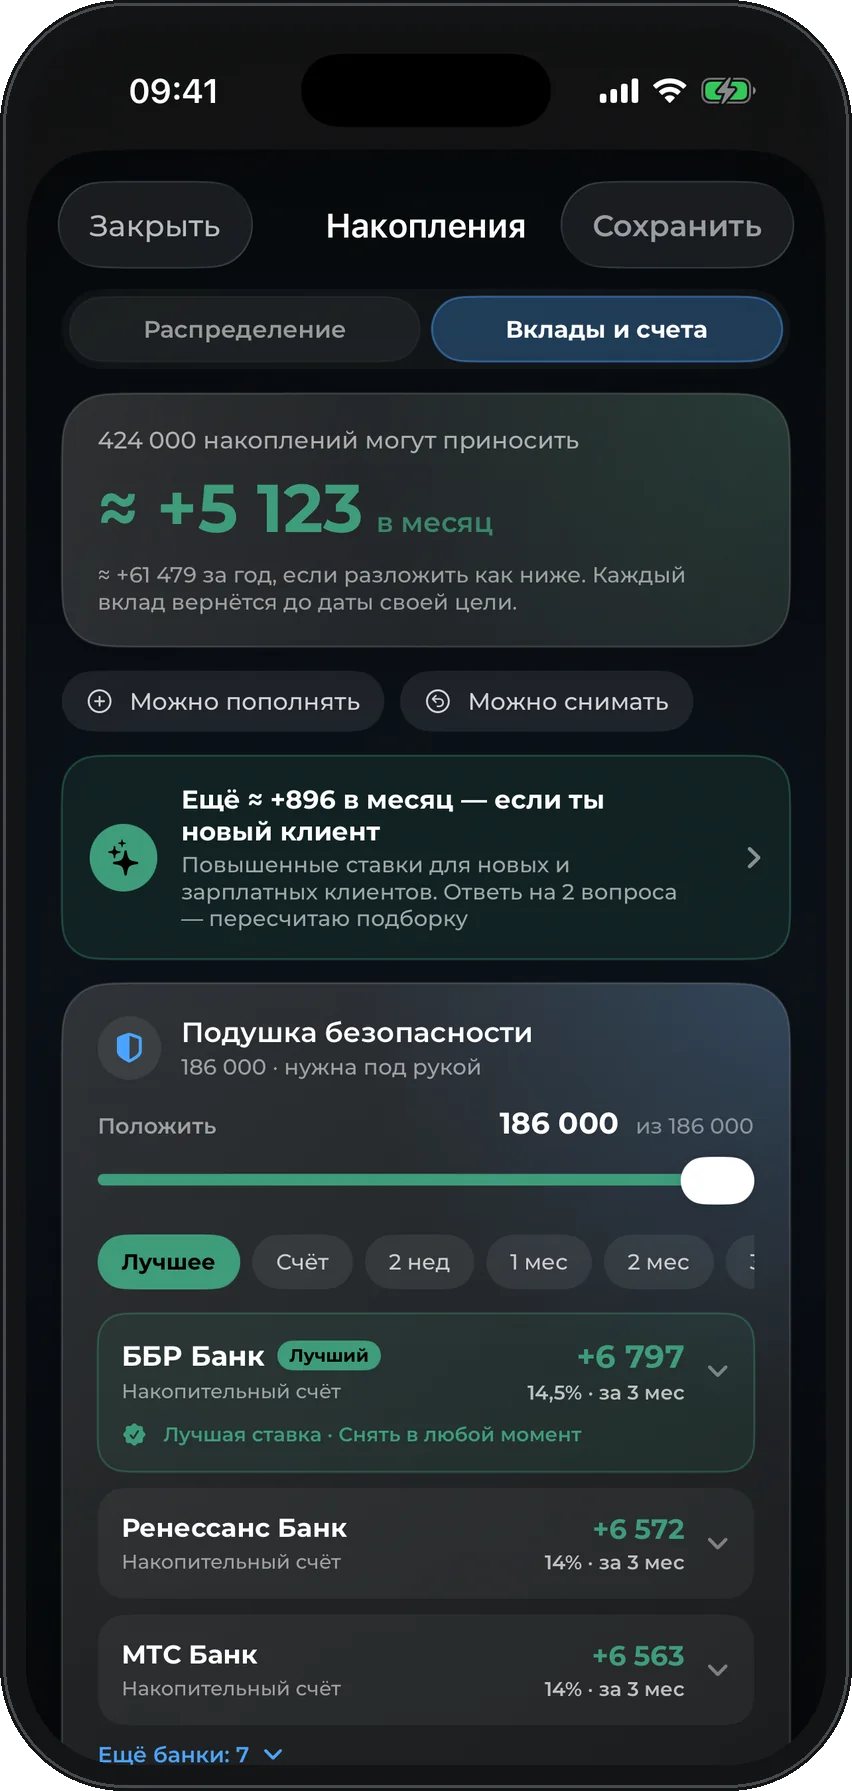
Накопления приносят доход
- Цели с суммой в месяц и датой
- Подбор вкладов и накопительных счетов под срок цели
- Доход от вкладов в месяц
- Без подключения банка
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать взнос
Без учёта процентов, инфляции и инвестиционной доходности.
Накопить на квартиру целиком или на взнос
Квартира за 7–9 млн ₽ при зарплате 80–120 тысяч требует 15–25 лет накоплений. За это время цены и ставки изменятся несколько раз, поэтому большинство копит на первоначальный взнос и берет ипотеку.
Копить на взнос выгоднее еще и потому, что с большим взносом ниже переплата: банк дает лучшие условия, а сумма кредита меньше. Каждые 10% взноса заметно снижают итоговую переплату.
Пример расчета первоначального взноса
| Строка | Сумма |
|---|---|
| Стоимость квартиры | 8 000 000 ₽ |
| Первоначальный взнос 20% | 1 600 000 ₽ |
| Расходы на сделку и ремонт, оценка | 400 000 ₽ |
| Цель | 2 000 000 ₽ |
| Уже накоплено | 300 000 ₽ |
| Осталось | 1 700 000 ₽ |
| Взнос в месяц на 4 года | 35 417 ₽ |
Не забывайте про расходы сверх взноса: оценка, страховка, госпошлина, переезд и хотя бы минимальный ремонт. Без них взнос будет собран, а въехать будет не на что.
Проценты по вкладу или накопительному счету за 4 года могут дать заметную часть суммы, но в расчет их лучше не закладывать: ставки меняются. Пусть они будут запасом.
Шаги: план накоплений на квартиру
- Соберите подушку безопасности на 3–6 месяцев обязательных расходов. Без нее первая же неожиданность съест накопления на квартиру.
- Посчитайте цель: взнос плюс расходы на сделку и ремонт.
- Выберите срок и посчитайте взнос в месяц в калькуляторе выше.
- Откладывайте в день получки на отдельный счет, не на карту для трат.
- Направляйте на квартиру премии, налоговые вычеты и половину каждой прибавки.
- Раз в полгода сверяйте цель с ценами на рынке и пересчитывайте взнос.
Если взнос не помещается в бюджет
Сдвиньте срок. 35 000 ₽ в месяц за 4 года и 28 000 ₽ за 5 лет это одна и та же цель, но вторая не ломает бюджет.
Пересмотрите квартиру: другой район, площадь или вторичное жилье меняют цель на сотни тысяч.
Ищите крупный рычаг в тратах: доставка, такси, подписки. Сокращение одной категории на треть часто дает 5–10 тысяч в месяц.
Узнайте условия льготных ипотечных программ. Они меняются, поэтому проверяйте актуальные условия на сайтах банков и ДОМ.РФ, прежде чем строить на них план.
Не берите потребительский кредит на взнос: банк это видит, а новый платеж ухудшает условия ипотеки.
Куда класть накопления на квартиру
Для срока 3–5 лет подходят вклады и накопительные счета в надежных банках. Делите сумму между несколькими банками, чтобы оставаться в пределах страхования вкладов.
Срок вклада выбирайте так, чтобы он заканчивался к моменту покупки или раньше. Досрочное закрытие обычно лишает процентов.
Кубыш подбирает вклады и накопительные счета под срок цели и показывает доход в месяц. Счета он не открывает, решение остается за вами.
Квартира и другие цели
Пока копите на квартиру, жизнь продолжается: отпуск, техника, подарки. Если держать квартиру единственной целью, через год захочется все бросить.
Выделите на квартиру основную сумму, а небольшую часть оставьте на ближние цели. В Кубыше цели идут по приоритету, и видно, как отпуск сдвигает дату квартиры. Решение остается за вами, но оно осознанное.
Частые вопросы
Сколько копить на первоначальный взнос?
Обычно взнос 20–30% стоимости квартиры. Для квартиры за 8 млн ₽ это 1,6–2,4 млн ₽ плюс расходы на сделку и ремонт.
Сколько лет копить на квартиру?
На первоначальный взнос при откладывании 25–35 тыс. ₽ в месяц обычно 3–5 лет. На всю квартиру с обычной зарплатой 15–25 лет.
Как быстро накопить на квартиру?
Откладывайте в день получки, направляйте на цель премии и прибавки, сократите одну крупную категорию трат. И не берите новых кредитов.
Куда положить деньги, пока копишь на квартиру?
На вклады и накопительные счета со сроком до даты покупки, в нескольких банках в пределах страхования вкладов.
Копить на квартиру или сразу брать ипотеку?
Зависит от ставок и вашей арендной платы. Но без подушки безопасности и минимального взноса ипотека рискованна: копите хотя бы до них.
Какое приложение поможет накопить на квартиру?
Кубыш на iPhone держит цель с датой, считает взнос с каждой получки и подбирает вклады под срок цели.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-06. Не является индивидуальной финансовой рекомендацией.