Правило 50/30/20: как распределить зарплату и когда оно не работает
Правило 50/30/20 делит доход на три части: нужды, желания и накопления. Это хорошая отправная точка, но в России с арендой и кредитами пропорции часто не сходятся. Разбираем, как применять правило и чем его дополнить.
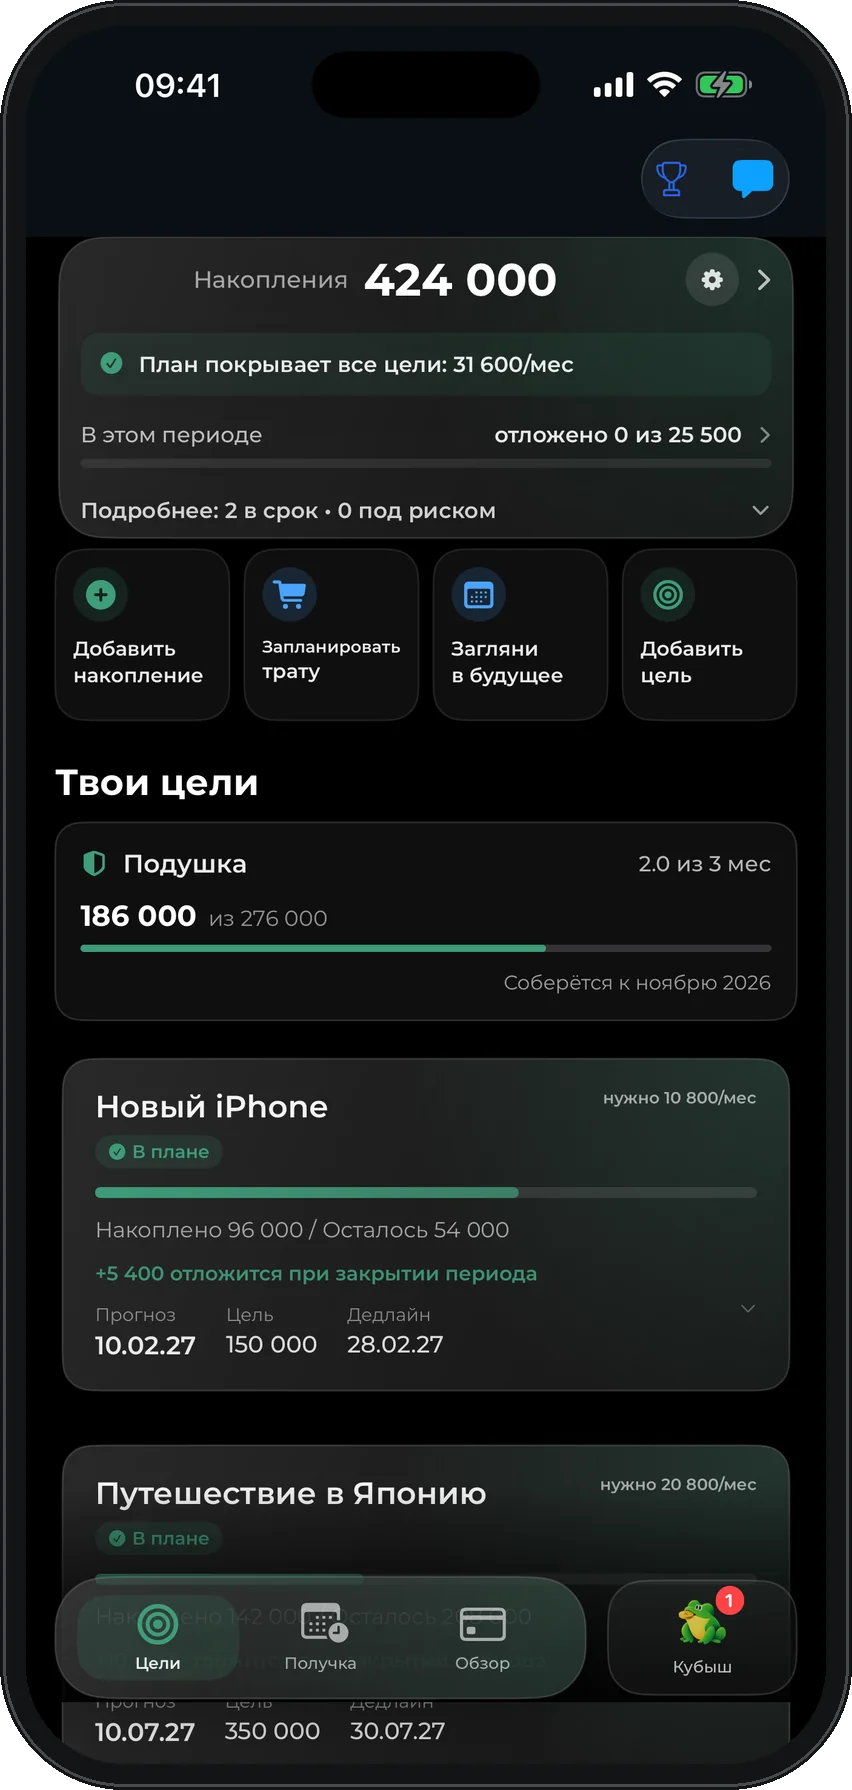
Кубыш: цели с датами
- Несколько целей на одном счете по приоритету
- Сумма в месяц и дата для каждой цели
- С каждой получки предлагает, сколько отложить
- Подбирает вклады и накопительные счета под сроки целей
Первый период до получки бесплатно · iPhone · без подключения банка
Посчитать 50/30/20
Что такое правило 50/30/20
Правило придумали для простого старта: не нужно вести десятки категорий, достаточно трех корзин. Его популяризировали американские авторы книг о личных финансах, и с тех пор оно стало самым известным способом распределить зарплату.
Нужды (50%): то, без чего не обойтись. Аренда или ипотека, коммунальные услуги, связь, кредиты, базовые продукты, проезд.
Желания (30%): то, что делает жизнь приятнее, но без чего можно обойтись. Кафе и доставка, такси, одежда сверх необходимого, развлечения, подписки.
Накопления (20%): подушка безопасности, цели, досрочное погашение дорогих долгов.
Пример на зарплату 80 000 ₽
| Строка | Сумма |
|---|---|
| Нужды, 50% | 40 000 ₽ |
| Желания, 30% | 24 000 ₽ |
| Накопления, 20% | 16 000 ₽ |
Если аренда 25 000 ₽, кредит 6 000 ₽ и связь с проездом 4 000 ₽, нужды без еды уже 35 000 ₽. На продукты остается 5 000 ₽ в месяц, этого мало. Значит, пропорции нужно сдвинуть: например, 60/25/15.
Когда правило 50/30/20 не работает
Аренда в большом городе. Жилье само по себе может занимать 30–40% дохода, и половины на все нужды не хватает.
Кредиты. Пока платежи по долгам большие, правильнее направить часть «желаний» на досрочное погашение, чем держать 30% на развлечения.
Зарплата 2 раза в месяц. Проценты считаются от месяца, а деньги приходят частями. Без разбивки по получкам в конце периода оказывается, что желания уже потрачены, а нужды еще впереди.
Правило не говорит, сколько можно потратить сегодня. Оно делит месяц, но не день.
Метод конвертов
Метод конвертов решает последнюю проблему. Деньги в день получки раскладываются по «конвертам»: аренда, продукты, транспорт, цели, развлечения. Тратить можно только из своего конверта. Когда конверт пуст, категория закрыта до следующей получки.
Раньше конверты были бумажными, сейчас их заменяют отдельные счета или приложения. Главное в методе не конверты, а решение заранее: сколько денег на что пойдет, пока они еще не потрачены.
В Кубыше накопления лежат на одном счете, а внутри распределены по целям, как по конвертам. Видно, сколько отложено на каждую цель и когда она будет достигнута.
Шаги: как применить 50/30/20 к своей зарплате
- Посчитайте доход за месяц после налога, включая аванс.
- Выпишите все нужды и посмотрите, какую долю дохода они занимают.
- Если нужды больше 50%, сдвиньте пропорции, но оставьте на накопления хотя бы 10%.
- Накопления переводите в день получки, отдельно от карты для трат.
- Желания разделите на дни до следующей зарплаты, получится бюджет на день.
- Через 2 периода посмотрите, какие пропорции реально работают, и закрепите их.
50/30/20 или бюджет на день
Правило хорошо для первого плана. Но в течение месяца решения принимаются каждый день: можно ли зайти в кафе, купить кроссовки, заказать такси. Для этого нужна одна цифра на сегодня, а не три процента на месяц.
Кубыш объединяет оба подхода. Он берет ваш доход по датам получки, вычитает нужды и цели и показывает, сколько можно потратить сегодня. Пропорции при этом вы задаете сами.
Частые вопросы
Что такое правило 50 30 20?
Способ распределить доход: 50% на обязательные расходы, 30% на желания, 20% на накопления. Подходит как отправная точка для первого бюджета.
От какой суммы считать 50/30/20?
От дохода после налога, то есть от суммы, которая приходит на карту за месяц, включая аванс.
Что делать, если на нужды уходит больше 50%?
Сдвиньте пропорции, например к 60/25/15. Уменьшайте желания, а накопления держите хотя бы на 10%.
Куда относить кредиты?
Минимальный платеж относится к нуждам. Досрочное погашение дорогих кредитов можно считать частью 20% накоплений.
Чем метод конвертов отличается от 50/30/20?
Правило задает пропорции, а конверты задают лимит на каждую категорию. Конверты удобнее для ежедневных решений, правило для общей картины.
Есть ли приложение для 50/30/20?
Подойдет любое приложение, где можно задать доли и цели. Кубыш на iPhone считает от зарплаты, держит цели и показывает бюджет на день.
Источники и методика
Материал подготовлен редакцией Кубыша как образовательный. Мы отделяем общую арифметику бюджета от индивидуальных финансовых решений и не подменяем персональную консультацию.
Пусть план пересчитывается сам
Кубыш показывает, сколько можно потратить сегодня до следующего дохода с учётом обязательных платежей и целей.
Открыть в App StoreОбновлено 2026-10-05. Не является индивидуальной финансовой рекомендацией.